中央銀行公布的房貸平均利率仍在2.3%左右,但部分購屋族向銀行詢問,卻發現一般房貸方案已出現3%起跳的報價。兩個數字看似矛盾,背後其實是統計對象、優惠貸款占比與個人授信條件不同。購屋族若直接拿官方平均利率試算,可能低估日後還款壓力。
央行平均2.315% 不代表人人都能借
中央銀行10月22日公布,2026年9月五大銀行新承做購屋貸款加權平均利率為2.315%,較8月的2.321%下降0.006個百分點。
這項統計僅涵蓋台灣銀行、土地銀行、合作金庫、第一銀行與華南銀行當月新承做案件,並非所有銀行一般房貸產品的統一報價。
數據中也包含青安等優惠貸款。9月青安貸款占五大銀行新承做購屋貸款比重提高至43.1%,低利案件占比變動,也會影響整體平均利率。
換言之,2.315%並非虛假數字,而是特定統計範圍的平均結果,不代表每位申貸人都能取得相同利率。
青安優惠利率1.775% 一般房貸條件不同
2026年8月上路的青安3.0,符合資格者依目前基準利率與補貼條件,前3年優惠利率為1.775%,之後利息補貼逐年減少。
但青安3.0設有年齡、所得、房屋總價與自住等資格限制,並非所有首購族都能申請。
至於一般房貸,銀行仍會依申貸人的收入、信用紀錄、既有負債、房屋鑑價及貸款成數進行審核。
目前各銀行房貸利率差異明顯。例如台新銀行購屋貸款公開標示3%起,中國信託購屋房貸則為2.68%起,實際貸款條件仍以銀行核定結果為準。
一般房貸並非全面突破3%,但部分銀行確實已出現3%起跳的方案。
首購利率升至2.6% 第二戶逼近3%
根據國立政治大學不動產研究中心公布的2026年第三季房市趨勢資料,房仲業者彙整往來銀行貸款利率發現,首購房貸利率中位數從2024年第二季的2.06%,升至2026年第三季的2.60%。
第二戶房貸利率中位數則由2.18%增加至2.90%,反映部分銀行房貸成本持續提高。
不過,這項資料並非全國所有銀行的完整統計,不能直接推論全台一半首購族的利率都超過2.6%。
此外,受到銀行資金調度與授信風險控管影響,部分銀行房貸審核及排撥時間拉長至1至3個月,購屋族除了比較利率,也必須留意撥款時程。
銀行提高審核標準 高利率不保證核貸
銀行房貸條件除了受到資金成本影響,也與央行信用管制、房屋條件及個人還款能力有關。
即使部分銀行提供較高利率方案,也不代表願意接受高利率的申貸人就一定能取得貸款。
若收入不穩定、負債比例偏高,或房屋鑑價不足,仍可能遭銀行降低核貸成數甚至拒絕申請。
因此,購屋前除了確認利率,更應提前了解可貸額度及自備款是否充足。
房貸利率多1% 20年多付約117萬元
以貸款1,000萬元、20年期、本息平均攤還為例,假設利率維持不變:
年利率2%,每月約繳50,588元;提高至3%後,每月約繳55,460元。
兩者每月相差約4,872元,20年累計還款金額增加約117萬元。
如果採用機動利率,未來還款金額還可能隨市場利率調整。
對於每月房貸支出已占收入較高比例的家庭而言,利率上升可能進一步壓縮生活開銷與儲蓄空間。
房貸族掌握三大原則 避免還款壓力失控
第一,採取保守利率試算
購屋前可先以2.8%至3%估算每月負擔,並進一步測試利率上升至3.5%時,家庭收入是否仍能支應房貸與基本生活開銷。
第二,不要過度依賴寬限期
寬限期間通常只繳利息,但期限結束後必須開始攤還本金,月付金可能明顯增加。申貸前應先確認完整還款計畫。
第三,多比較銀行貸款條件
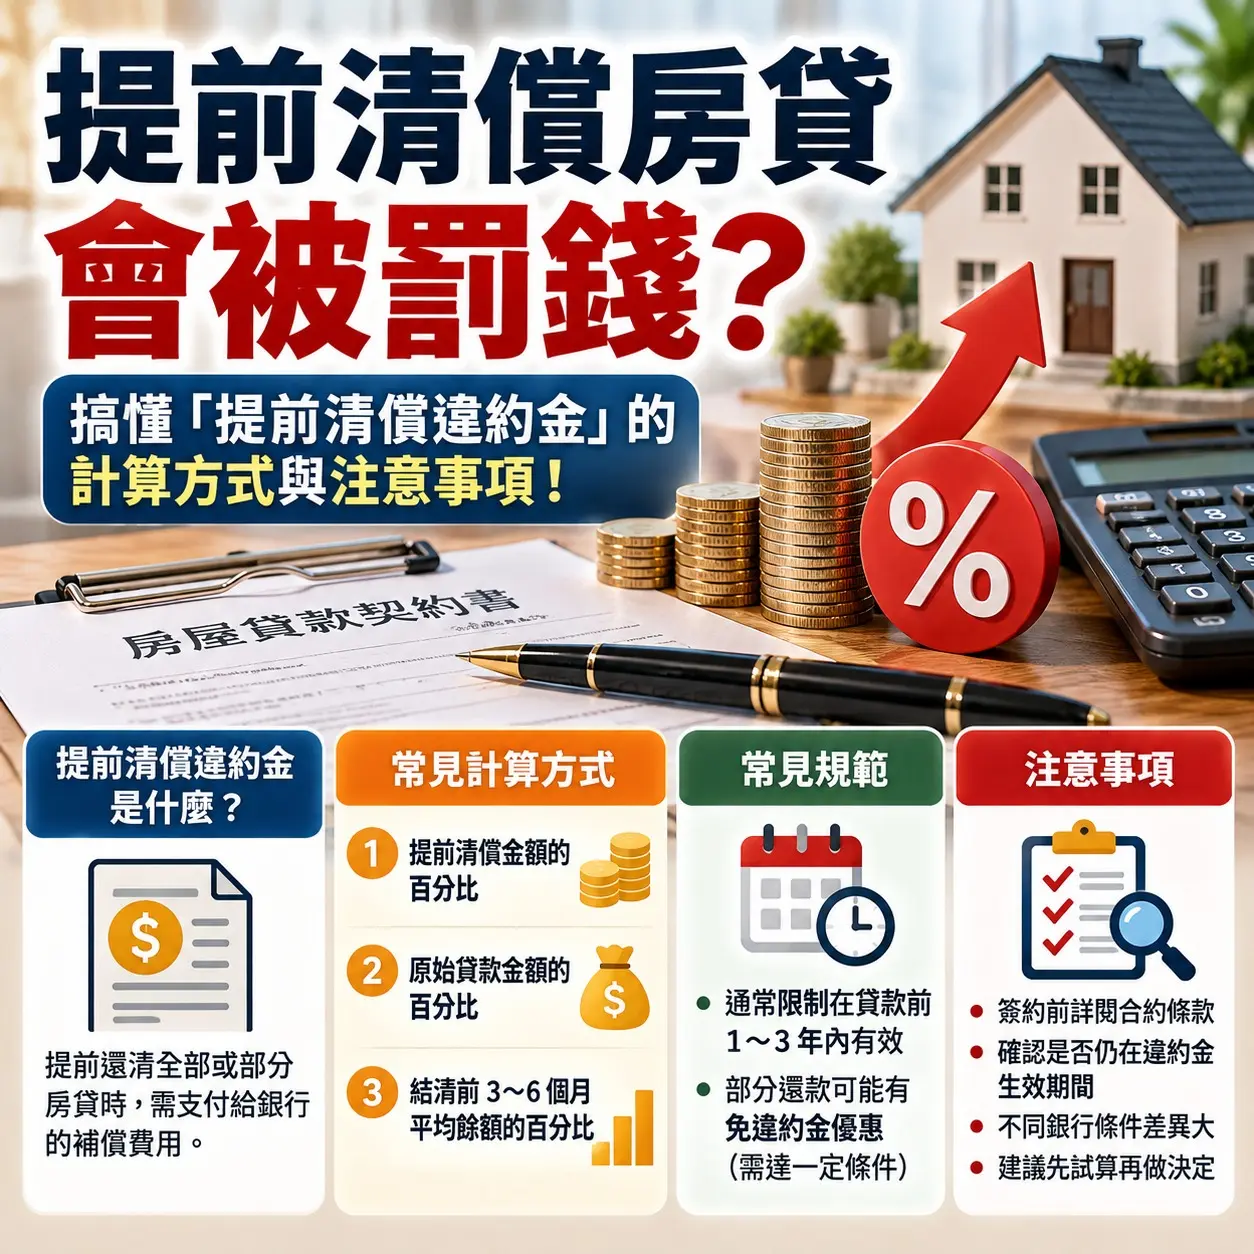
除了利率,也要確認核貸成數、開辦費、總費用年百分率、提前清償違約金及預估撥款時間,避免只看廣告最低利率。
買房前先算還款能力 別只看頭期款
目前部分銀行一般購屋貸款確實已出現3%起跳的方案,但不同銀行、不同申貸人仍有明顯差異。
購屋族不應將央行平均2.315%當成必然可取得的利率,也不必認為所有銀行都已進入3%時代。
買房前真正重要的,不只是銀行願意貸多少,而是未來20年、30年,自己是否有能力穩定負擔每月還款。
被銀行說「條件不符」?
先別放棄
卡循過高
信用瑕疵
負債比超標
房貸經驗
貸款知識平台
陪你走通