房市今天最大的焦點,落在中央銀行第三季理監事會。央行9月17日下午召開會議,市場除了關注政策利率是否調整,更緊盯實施近兩年的選擇性信用管制,是否可能進一步鬆綁。
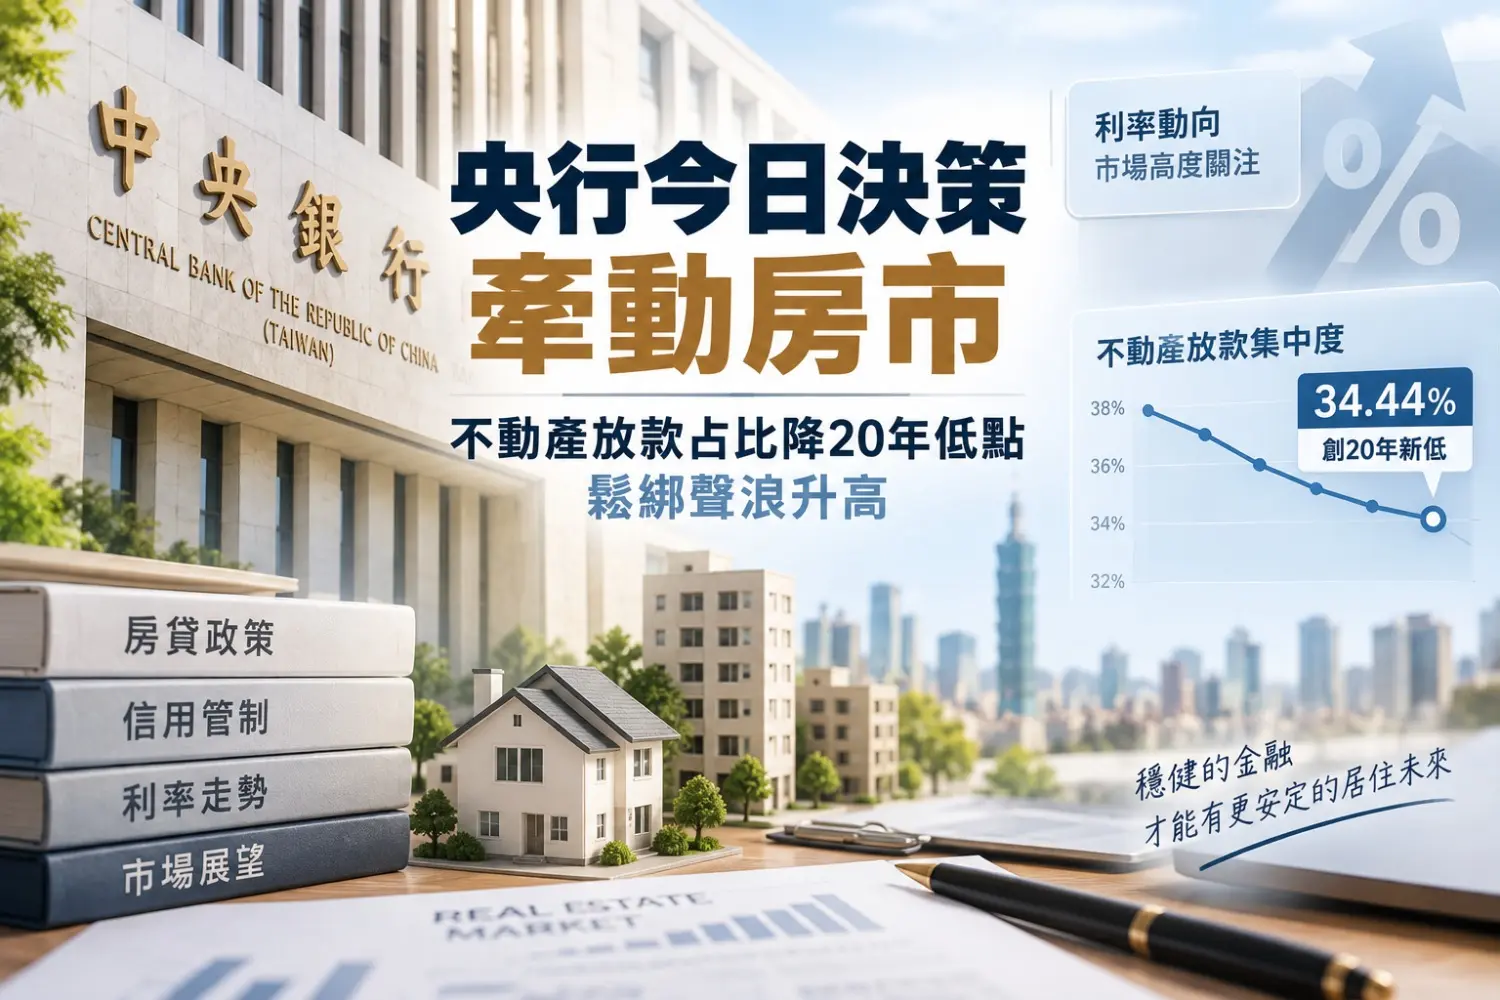
就在會議登場前,一項關鍵數字率先引起房市討論。央行統計顯示,2026年7月底全體銀行不動產貸款占總放款比率降至34.44%,比6月的34.93%再減少0.49個百分點,回到2006年7月以來低點。
不動產放款集中度降溫 房市管制進入檢討期?
所謂「不動產貸款集中度」,簡單來說,就是銀行全部放款中,有多少資金流向購屋、建築等不動產相關用途。
2024年6月底,這項比率一度來到37.61%高點,央行當時持續加強房市信用管制,希望避免銀行資金過度集中房地產。隨著交易量降溫、銀行授信轉趨保守,比率一路下降,如今來到34.44%,市場自然開始追問:當初加強管制所擔心的信用集中風險已經降低,現行措施是否還有調整空間?
目前最常被點名的仍是第二戶房貸。央行今年3月已將全國自然人第2戶購屋貸款成數上限由5成調升至6成,6月會議並未再進一步調整。央行當時表示,房市交易持續降溫、房價漲勢減緩,但仍會持續觀察銀行信用資源配置與房市變化。
部分房市業者認為,不動產貸款集中度明顯下降後,信用管制已有重新檢視空間;但是否鬆綁、鬆綁多少,仍須由央行依房價、金融穩定及授信狀況綜合判斷,不能單靠一項數據決定。
升不升息 可能牽動房市政策節奏
另一個變數來自利率。
美國聯準會台北時間17日凌晨宣布升息1碼,將聯邦資金利率目標區間提高至3.75%至4%,使台灣央行今天的決策更受關注。市場對台灣是否跟進仍有不同看法,截至下午會議結果公布前,都只能視為預測。
有房市業者研判,如果央行選擇升息,因利率本身已具有抑制資金與需求的效果,選擇性信用管制可能有小幅調整空間;反之,如果利率維持不變,央行也可能繼續觀察市場,將進一步調整時間延後。這屬於市場推估,最終仍以央行正式決議為準。
對購屋人來說,尤其是名下已有一戶、準備換屋或購買第二戶者,現階段仍應按照現行貸款條件準備資金,不宜預先把政策鬆綁計入購屋計畫。
預售屋另一風險浮現 政府要補「金流漏洞」
除了房貸政策,預售屋資金安全近期也成為另一個房市焦點。
行政院消保會通過預售屋買賣定型化契約修正草案,針對不動產開發信託及價金信託,規劃要求契約揭示信託專戶名稱及帳號,買方繳交的價金原則上直接匯入或存入信託專戶,並限定相關款項主要用於工程款及相關稅費。
這項調整的核心,就是降低消費者繳出的購屋款沒有依規定進入專戶,或遭挪作其他用途的風險。
對預售屋買方而言,未來除了看房價、地段與付款方式,「履約擔保怎麼做」、「錢匯到哪個帳戶」也應成為簽約前的重要檢查項目。
房市政策可能進入「微調期」
目前房市最大的變化,並不是突然恢復熱絡,而是過去緊繃的資金與交易環境開始出現部分調整訊號。
不動產貸款集中度回落、交易量縮減,都讓市場出現要求檢討信用管制的聲音;但另一方面,房價修正幅度仍有區域差異,銀行鑑價與授信也沒有全面放寬。
因此,即使央行後續調整房市措施,也不代表房貸會立即回到過去寬鬆年代。
對準備買房的人而言,與其押注央行會不會鬆綁,不如先以現行條件計算自備款、貸款成數及每月負擔。政策若放寬,可以增加資金彈性;若維持不變,也不至於打亂原本的購屋規畫。
至於央行第三季理監事會究竟會如何調整利率與房市信用管制,今天會後的正式說明,才會真正決定接下來第四季房市資金環境的方向。