貸款常被笑說是一門玄學。農曆七月都過了,也希望這波貸款市場的「負能量」能慢慢退散。
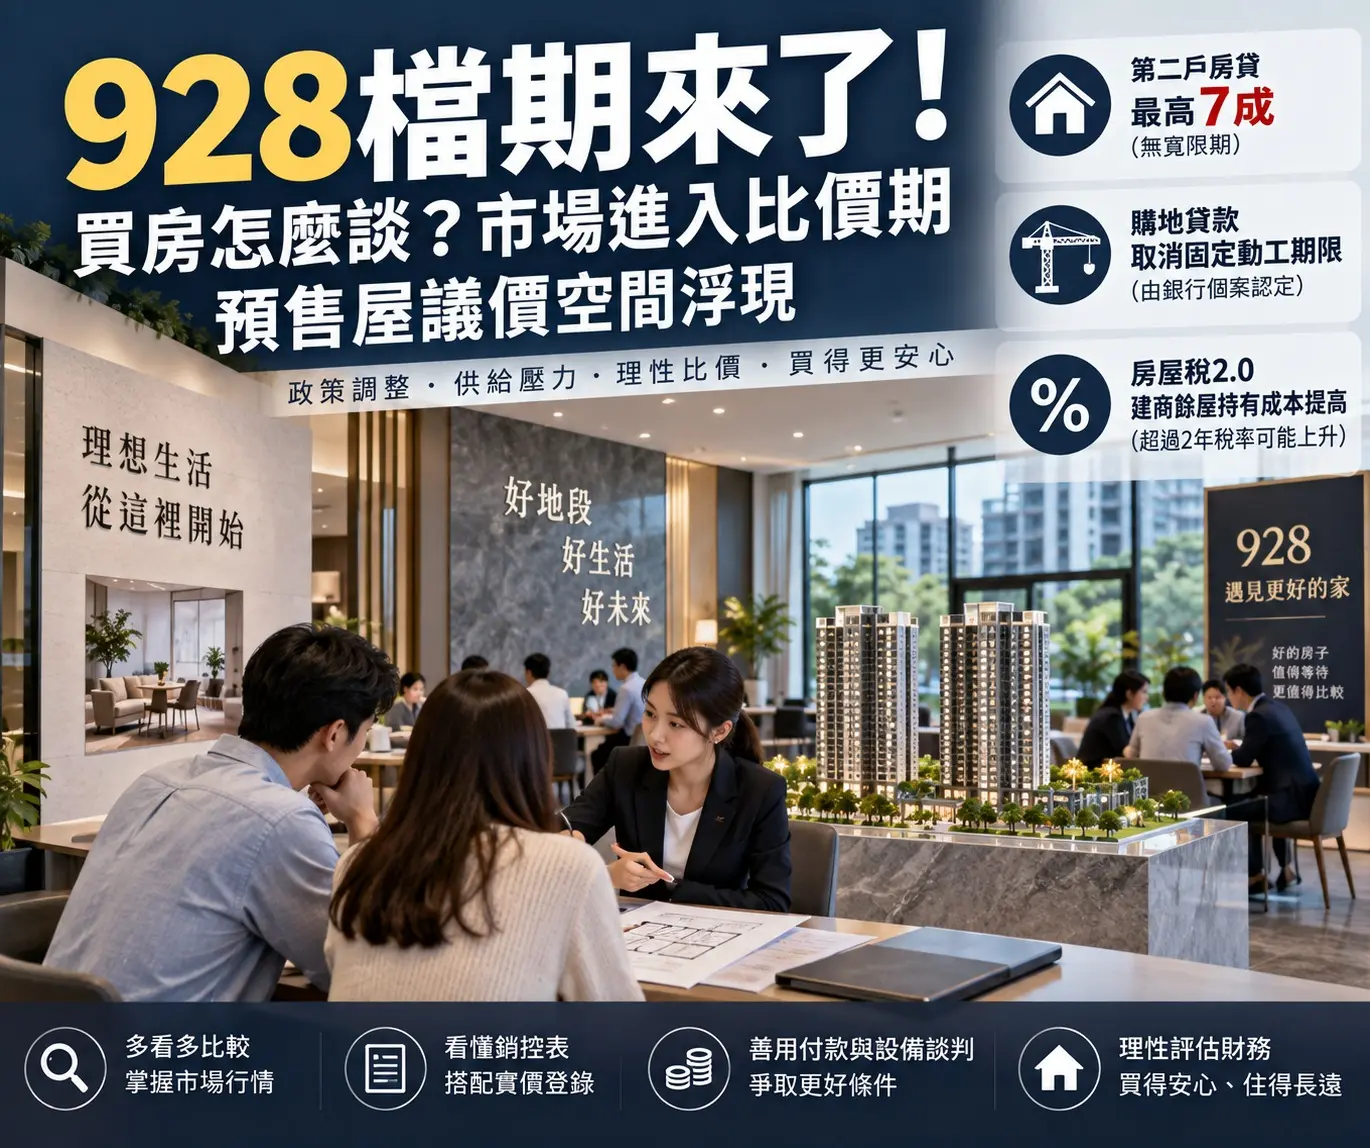
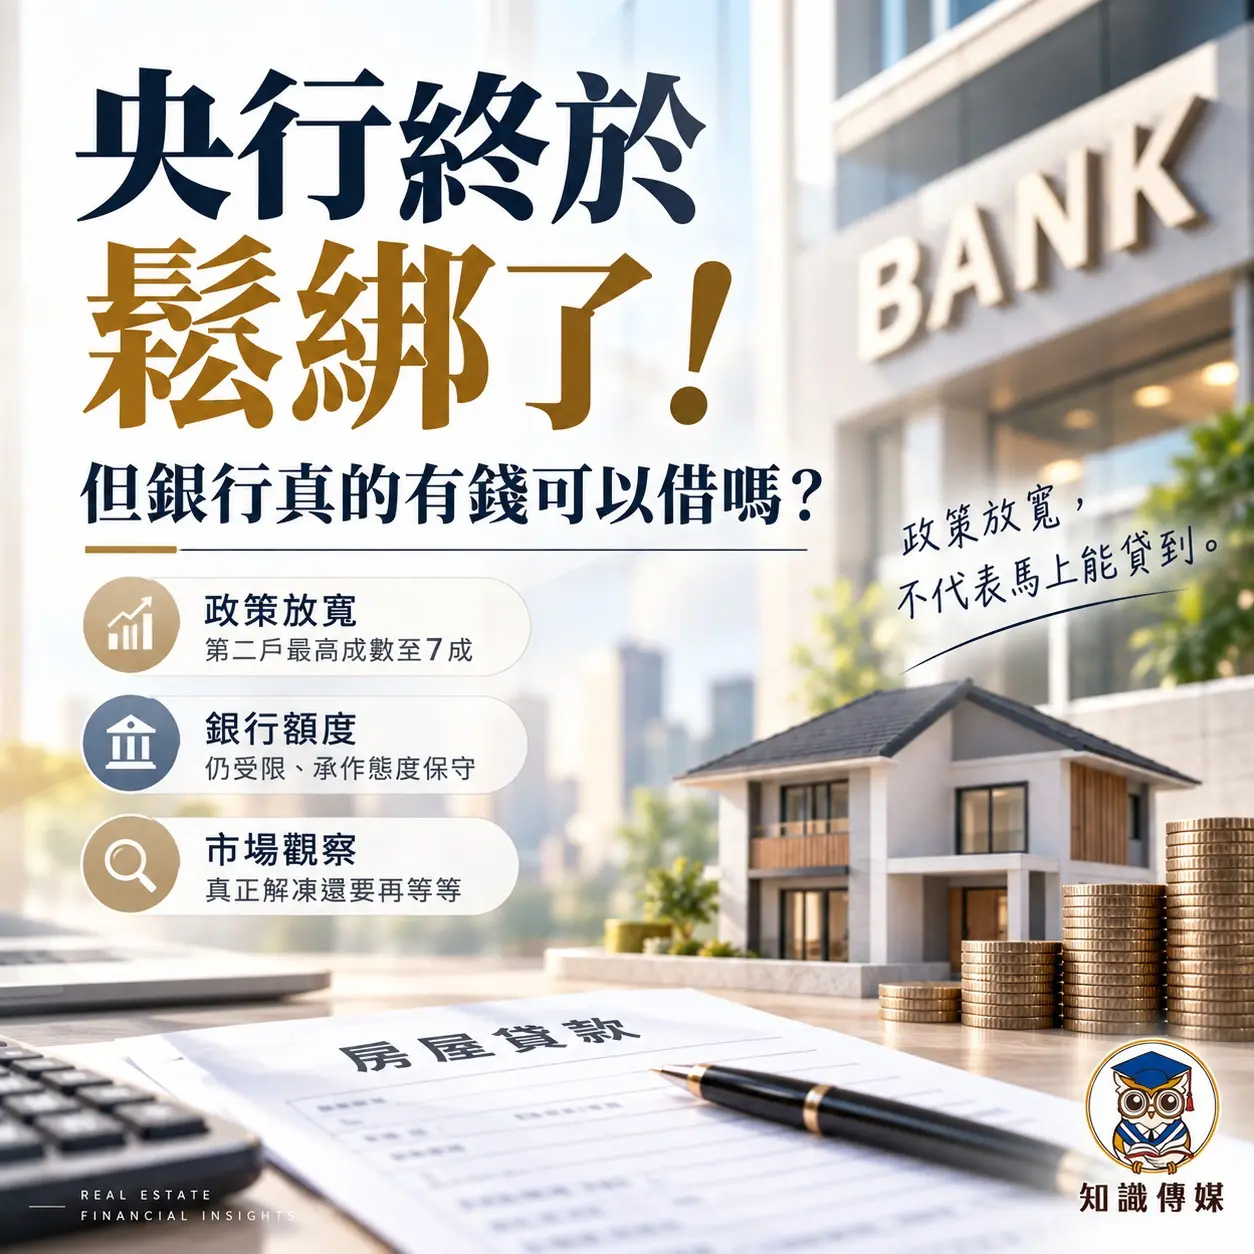
昨天央行終於帶來較正面的消息:自然人第2戶購屋貸款最高成數,從6成放寬到7成;購地貸款原本要求在一定期間內動工興建的規定,也同步放寬。
這當然是好消息,至少這一次不是繼續踩煞車,而是開始把腳稍微鬆開。
這次放寬確實是好消息,但真正的問題還是在銀行端。政策雖然鬆了,實際能不能貸到、能貸多少,最後還是要看各家銀行手上的額度與承作意願。
央行放寬7成,銀行卻可能回答「沒額度」
把現在的房貸市場想像成一家餐廳。原本規定一桌只能坐6個人,現在老闆宣布「可以坐7個了」,客人當然高興。
問題是,等大家坐下才發現,餐廳不是完全沒有米,而是大部分的米早就先拿去煮別桌的菜。對正在等房貸的人來說,感受仍然一樣:巧婦難為無米之炊。
央行可以把第二戶最高成數放寬到7成,但如果銀行本身沒有購置貸款額度,最後得到的答案仍然可能是:「央行可以7成,但我們現在沒額度。」
這才是目前房貸市場最現實的地方。
銀行不是沒放款,而是錢流向別的地方
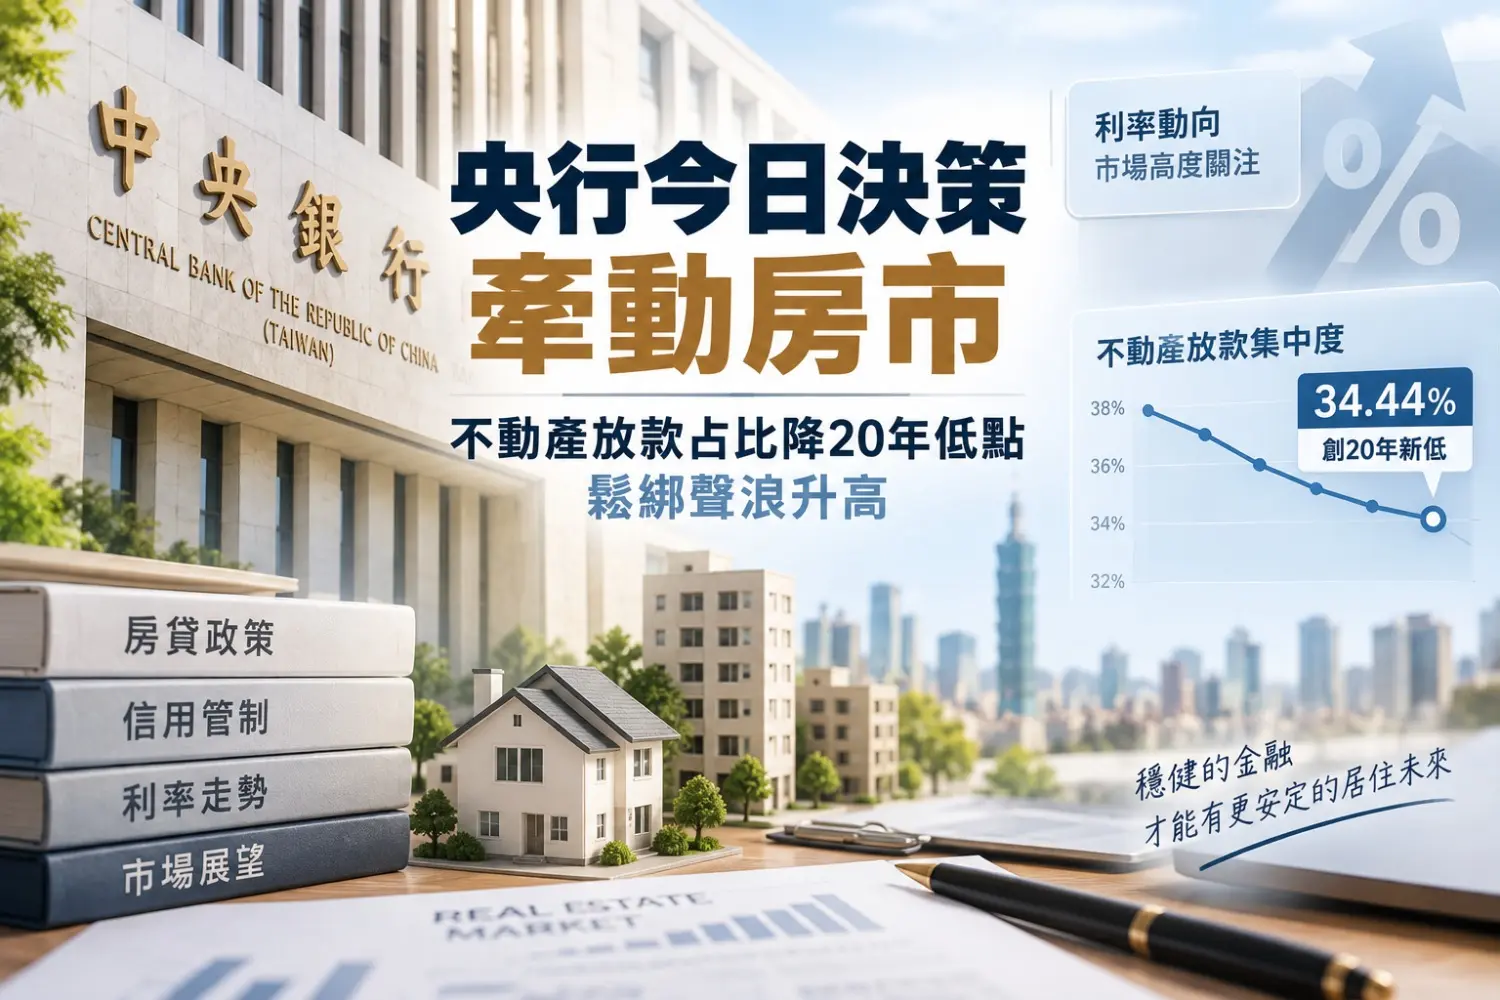
最近有一組數字很值得注意。全體銀行不動產貸款集中度,從2024年6月高點的 37.61%,一路降至2026年3月的 35.56%,今年7月底再降到 34.44%,兩年大約下降3.17個百分點。
這也是央行現在有空間小幅鬆綁的重要背景。
但另一組數字更能說明問題。截至今年7月,銀行總放款年增率約10.30%,代表銀行並沒有停止放款;可是拆開來看,非不動產放款年增14.31%,不動產貸款年增僅3.40%。其中購屋貸款增加約4.52%,建築貸款甚至年減0.19%。
也就是說,錢沒有不見,銀行也不是不借,只是新增資金正大量流向其他類型的授信。
所以真正該問的,已經不是「銀行有沒有錢」,而是:銀行現在願意把錢借給誰?
不只房貸,增貸、週轉金也開始變保守
過去談「限貸」,大家通常只想到購屋房貸:哪一家沒額度、哪一家要排撥、哪一家成數比較低。
但最近第一線感受到的狀況,已經不只購置貸款。有些銀行連增貸、週轉金、理財型房貸都變得更保守,甚至過去往來多年的VIP客戶,現在最大的優勢可能也只是「排得前面一點」,不代表一定借得到。
以前VIP可能代表利率更漂亮、額度更高、流程更快;現在有時候只剩下「插隊功能」。但如果這一桌今天就是沒有飯,你插到第一個,還是沒得吃。
銀行有錢,不代表願意把錢放在房地產
假設銀行有100億元可以安排放款,同時來了一家大型科技公司借10億元擴廠、一名首購族買2,000萬元住宅、一位老客戶增貸500萬元週轉,以及一名資產都放在銀行的VIP客戶。
很多人直覺會認為VIP最好借,但現在未必。
因為銀行考量的不只是客戶條件,還包括:這個月還有多少額度、這筆貸款占用多少資本、這類授信還想不想增加,以及同樣一筆錢放在哪一類客戶身上更有效率。
所以現在影響你貸不貸得到的,不只是「你的條件好不好」,還包括:銀行現在想不想做你這一類生意。
同樣借1億元,在銀行眼中的「重量」不一樣
銀行也不是存款很多,就能無限制把錢借出去。每放一筆貸款,都必須計算這筆授信占用多少風險性資產。
簡單來說,同樣是1億元貸款,對銀行而言,有些比較「輕」,有些比較「重」。部分不動產授信的風險權數可能是100%、150%,甚至200%。
這不是代表銀行要另外準備2億元現金,而是這筆貸款在風險性資產計算上,會占用更多資本空間。
就像搭電梯,一個50公斤、一個100公斤,雖然都是一個人,但電梯看的不只是人數,還要看總重量。銀行放款也是如此。
所以銀行現在思考的不只是「還有沒有錢」,而是:有限的資本,要放在哪裡最有效率?
7成只是上限,不代表銀行一定給7成
這次第二戶最高成數從6成提高到7成,確實是利多,但有一件事必須講清楚:7成是最高上限,不是銀行一定要給你7成。
就像道路速限從60提高到70,代表最高可以開70;但如果前面正在塞車,你還是只能慢慢走。
現在房貸市場也是如此。央行把天花板抬高,銀行仍然要看自己的額度、資本、風險控管與案件條件,最後仍可能只願意做6成5,甚至直接告訴你:「這個月先不要送。」
建商也是一樣。央行拿掉購地貸款一定期間內動工的限制,只代表法規少了一層約束,並不等於銀行從今天開始全面敞開建築融資。銀行還是會看建商體質、土地位置、銷售狀況、餘屋,以及自己是否願意增加這類授信。
現在真正要看的是銀行的「三個錢包」
如果把目前的情況講得最白話,可以把銀行想成有三個不同的錢包。
第一個是資金,銀行帳上有沒有錢;第二個是資本,這筆貸款會占掉多少風險性資產與資本空間;第三個是額度,銀行這個月、這一季、今年願意拿多少錢去做房貸、增貸、週轉金與不動產授信。
這三個錢包不是同一件事。
所以才會出現現在看似矛盾的情況:銀行整體存款不少、不動產貸款集中度也持續下降、央行甚至開始鬆綁第二戶貸款成數,但第一線仍有人排撥、有人被砍成數,有人連週轉金都被告知沒有額度。
比較接近真實的情況不是「銀行沒錢」,而是:銀行帳上有多少錢、法規允許借多少,以及銀行現在願意借多少,已經是三回事。
房貸市場真正解凍,還要再等等
所以這一次央行放寬,我仍然願意把它看成好消息,至少政策風向終於開始有一些變化。
但如果現在就說「房貸市場解凍了」,恐怕還太早。
現在比較像是央行先幫餐廳多開了一桌,至於廚房什麼時候願意把米重新分回房貸這一桌,還要看各家銀行接下來的資金配置與授信策略。
市場真正需要的,不只是新聞裡一句「最高可以貸7成」,而是當你真的走進銀行,行員願意坐下來告訴你:
「可以,我們來看看這一件怎麼做。」
到那一天,房貸市場才算真的開始解凍。