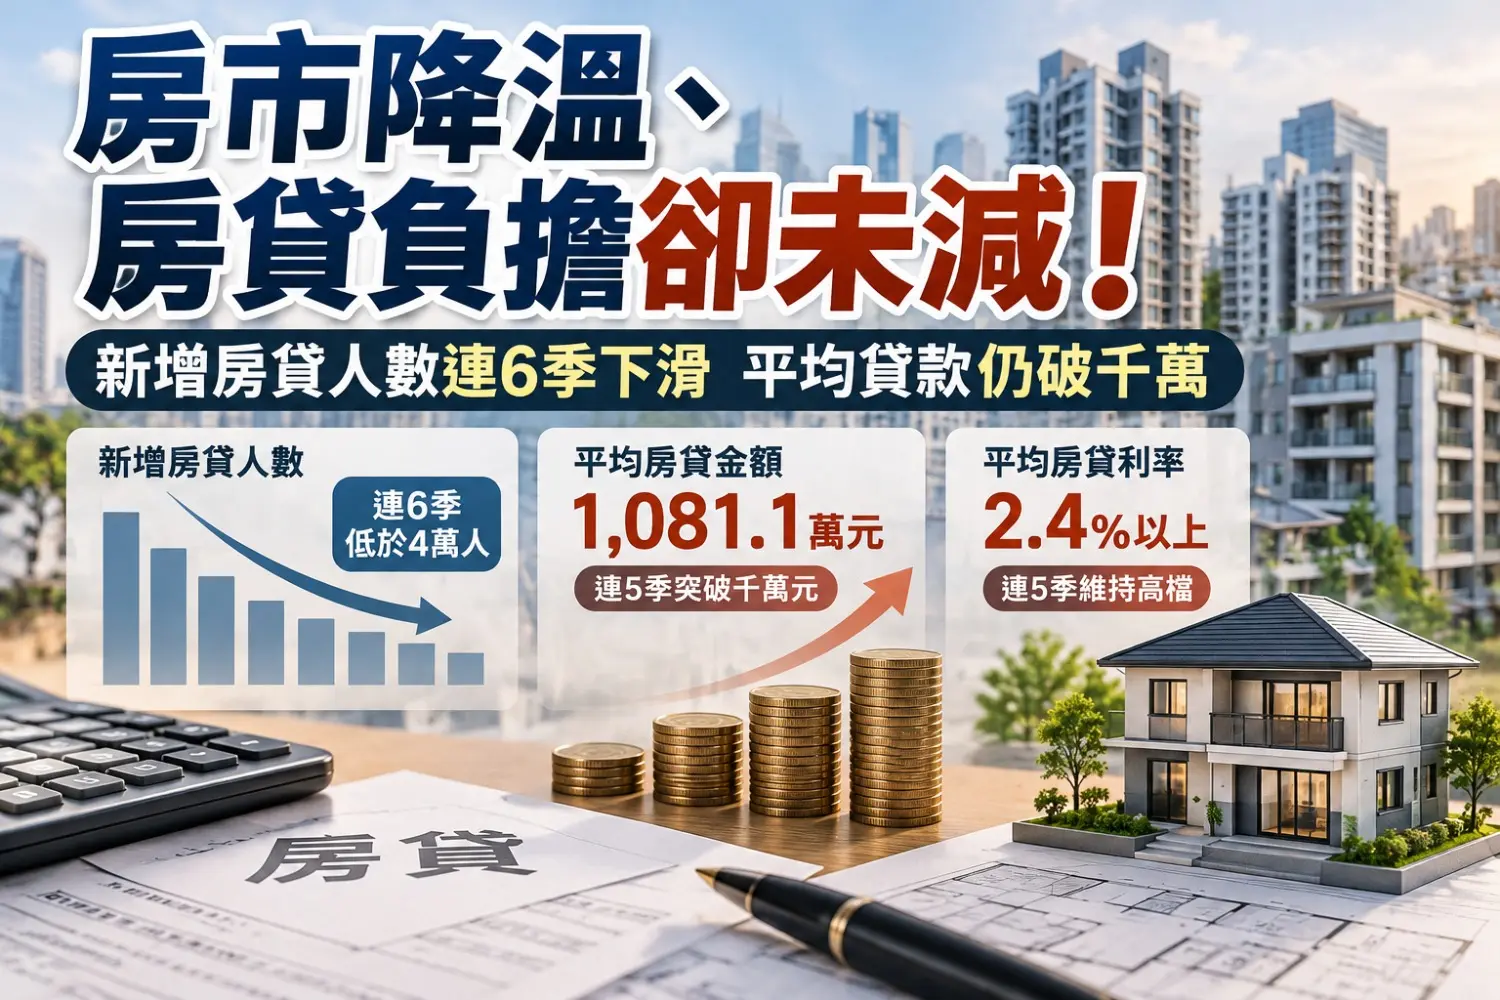
台灣房市交易持續降溫,但購屋貸款金額仍維持高檔。根據金融聯合徵信中心2026年第二季房貸統計,全國新增房貸人數約3.8萬人,連續六季低於4萬人,平均房貸金額卻達1,081.1萬元,連續五季突破千萬元。平均房貸利率也維持在2.4%以上,反映房市買氣趨緩之際,購屋族仍面臨不小的資金需求與利息成本。
新增房貸人數減少 較高峰縮減約四成
觀察近十年統計,新增房貸人數在2024年第二季達到單季約6.5萬人的高峰,隨後逐漸減少。2026年第二季降至約3.8萬人,相較高峰減少約四成。
自2024年9月中央銀行實施第七波選擇性信用管制後,銀行加強不動產授信管理,加上房市交易轉趨觀望,新增房貸人數持續維持相對低檔。
不動產業者分析,目前市場主要由自住需求支撐,部分先前購買的預售屋陸續進入交屋階段,也讓新增房貸仍維持一定規模。
不過,新增房貸人數減少並不完全等同房屋交易量變化,因為房貸統計還會受到現金購屋、貸款核撥時間及預售屋交屋進度等因素影響。
平均房貸1081萬元 連五季突破千萬
雖然新增貸款人數減少,平均房貸金額卻未同步明顯下降。
聯徵中心資料顯示,2026年第二季平均房貸金額為1,081.1萬元,僅略低於第一季的1,085.9萬元,減少4.8萬元,仍為歷史次高水準。
此外,銀行對房屋的平均鑑估價格,已連續兩季超過1,500萬元,顯示新承作房貸所對應的住宅,整體金額仍然偏高。
分析認為,部分都會區房價基期較高,加上新成屋交屋需求,以及購屋產品類型與區域分布不同,都可能影響平均貸款金額。
值得注意的是,平均房貸突破千萬元,不代表所有購屋人都借款超過千萬元,也不能直接推論房價全面上漲,仍須搭配交易價格及貸款金額分布觀察。
房貸利率維持高檔 購屋資金成本增加
除了貸款金額偏高,房貸利率也是購屋族的重要負擔。
根據第二季相關統計,平均房貸利率約為2.4%以上,連續五季維持在此水準,與過去低利率時期相比,借款成本已有明顯差異。
在貸款金額相同的情況下,利率愈高,每月還款與整體利息支出通常也會增加,對需要長期負擔房貸的家庭而言,財務規劃更加重要。
房產業者指出,過去銀行資金相對充裕,房貸業務競爭較為積極,符合條件的借款人較有機會爭取優惠利率。
近年銀行對不動產放款的風險控管更加審慎,購屋人的收入穩定性、信用條件、負債比例及擔保品狀況,都可能影響核貸結果。
銀行審核趨審慎 貸款條件因人而異
信義房屋不動產企研室分析,房貸市場受到信用管制及銀行資金配置影響,部分購屋人可能面臨貸款成數不如預期、利率較高,或核貸及撥款時間延長等情況。
此外,企業融資與其他金融市場的資金需求,也可能影響銀行資金配置,但各金融機構的授信政策及承作能力仍有差異。
因此,即使是首購或自住買方,也不代表一定能取得相同貸款條件。
購屋人除了比較利率,還應了解貸款成數、還款年限、寬限期、相關費用及提前清償限制,避免僅以最低廣告利率作為選擇依據。
購屋前先確認貸款 降低交屋資金風險
在房貸條件較為審慎的環境下,購屋前的資金評估更加重要。
民眾看屋或簽約前,可先向多家銀行了解承作意願及初步貸款條件,並依實際收入、現有負債與自備款能力安排購屋預算。
對於即將交屋的預售屋買方,也應提前確認貸款申請進度,保留足夠資金因應銀行核貸成數與原先預期不同的情況。
若考慮其他合法金融機構的房貸方案,也應完整比較利率、費用與契約條件。
整體而言,新增房貸人數減少與平均貸款金額維持高檔,反映目前房市交易及融資環境出現不同步的變化。
未來房貸市場走勢,仍須觀察信用管制、銀行資金供給、房價及自住需求等因素。對購屋人而言,合理控制貸款負擔、確認自身還款能力,比單純追求最高貸款成數更加重要。
被銀行說「條件不符」?
先別放棄,讓我們聊聊
這些不是死刑,而是需要對的人幫你梳理。
✓ 遲繳紀錄
✓ 卡循過高
✓ 信用瑕疵
✓ 負債比超標