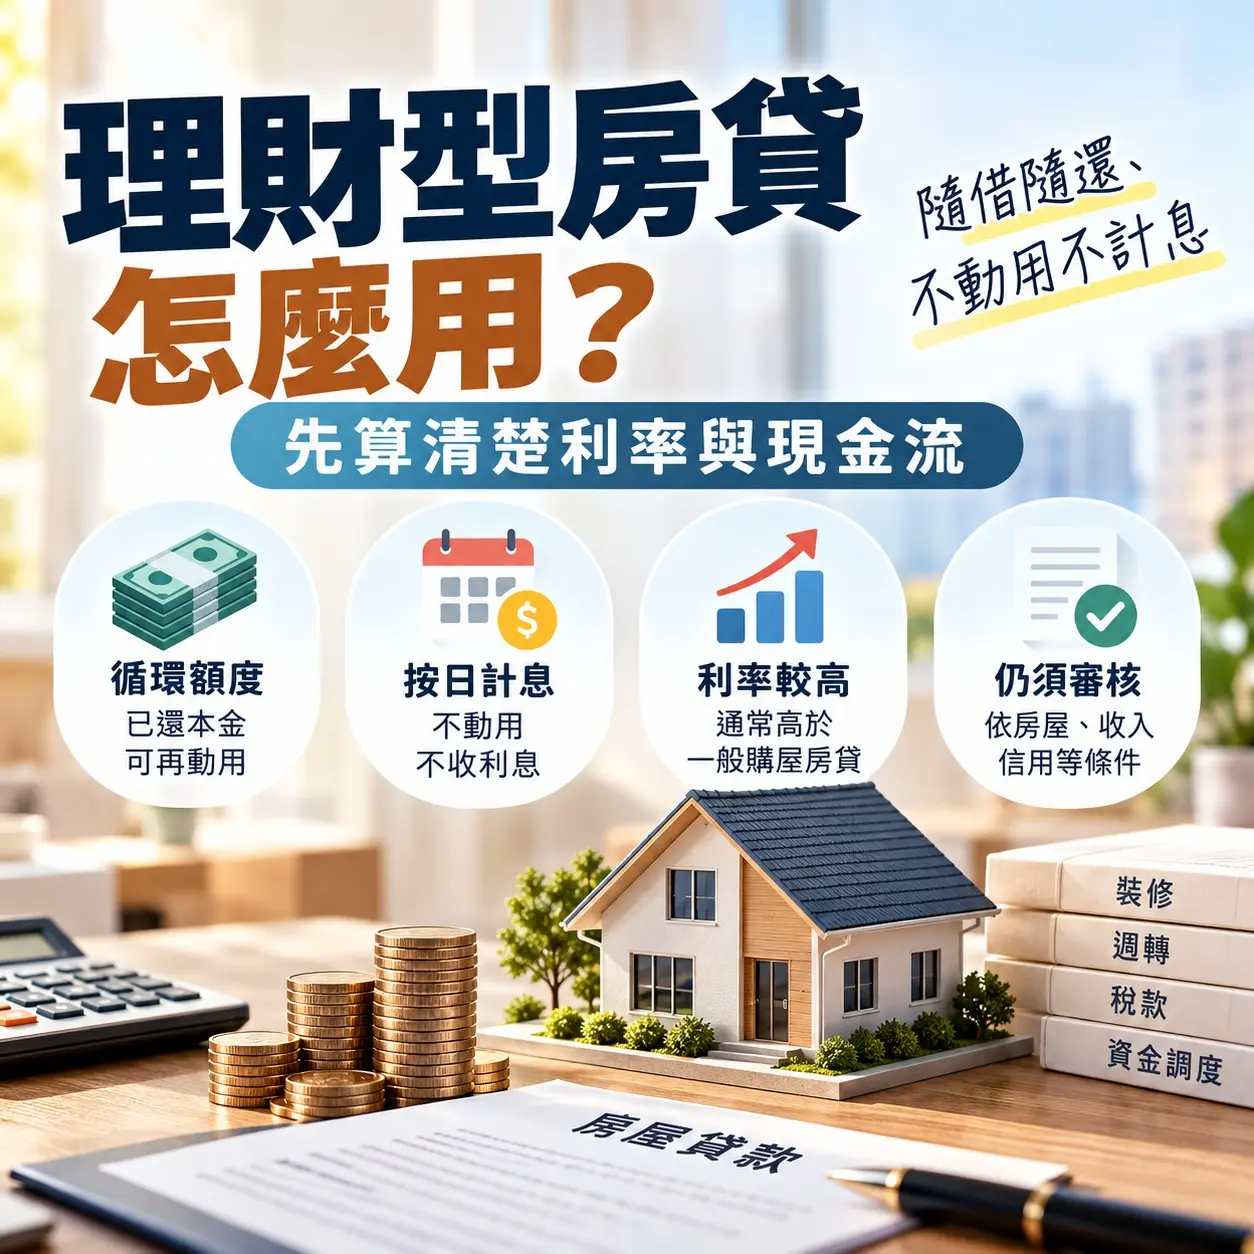
房貸繳了一段時間後,若有裝修、營運周轉或臨時資金需求,除了房屋增貸與信用貸款,部分銀行也提供「理財型房貸」或循環型房貸。這類產品主要利用房屋作為擔保,核給一筆可循環動用的額度,借款人實際需要資金時再動用,還款後部分額度可重新恢復使用。
已償還本金 可轉為循環額度
一般本息攤還型房貸會隨著每月還款逐步降低本金;理財型房貸則可將部分已償還本金轉換為循環額度。
玉山銀行官方說明指出,理財型房貸可運用一般房貸已清償的本金,具有隨借隨還、按日計息的特色;已償還的房貸本金,可依核准額度再次動用。但實際可以取得多少額度,仍須經銀行重新評估,並非過去還多少本金,就一定可以全數再借出。
沒有動用 原則上不計利息
循環型房貸與一般一次撥款貸款最大的差異,在於利息依「實際動用金額」計算。玉山官網明載理財型房貸具有「未動用免繳息」特色;台北富邦也提供循環型房貸利息試算,依動用金額、年利率及實際計息天數計算利息。
例如取得300萬元循環額度,實際只動用100萬元30天,若假設年利率3%,單純以日息估算,利息約為2,466元;其餘未動用的200萬元不會一併計息。不過實際費用仍須注意銀行是否另收帳戶管理費、徵信費或其他相關費用。
利率不一定等同一般購屋房貸
理財型或循環型房貸雖有房屋擔保,利率仍會因產品與客戶條件不同而有差異,不能直接套用一般首購房貸利率。
以台北富邦2026年9月公開的原屋融資方案為例,循環型房貸年利率為2.90%至3.25%,並收取5,000至8,000元帳戶管理費;另一項「房屋增易貸」循環型方案則為3.00%至4.15%。這也顯示,即使是同一家銀行,不同產品的利率與費用也可能不同。
至於原文所列玉山理財型房貸「2.7%至3.2%起」,目前在玉山最新公開房貸頁面無法確認,因此不宜直接作為現行牌告利率。玉山目前公開的一般房貸一段式利率約2.65%至3.58%起,但實際理財型房貸條件仍須依個案詢問銀行。
額度仍要經過銀行授信審核
房屋具有增值空間或已償還不少本金,不代表差額都可以轉成理財型房貸。銀行仍會依不動產鑑價、原貸款餘額、收入、負債比、信用紀錄與資金用途進行授信審核,並保留決定貸款額度、利率及是否核貸的權利。
此外,若案件屬於央行選擇性信用管制對象,仍須遵守相關成數及貸款條件。2026年9月18日起,自然人第2戶購屋貸款最高成數由6成調整為7成,但仍不得有寬限期;增貸案件也須依實際資金用途及相關規範辦理。
可做資金調度 但仍是一筆負債
循環額度可用於短期資金調度,因此對收入時間不固定、但具有明確還款來源的借款人,可能增加現金流彈性,例如裝修、營運週轉或臨時支出。
若計畫將借款投入股票、ETF或其他投資商品,則除了確認銀行核准的資金用途與契約規定,也要把利息成本與市場波動一併納入評估。借款成本是確定支出,但投資報酬並不保證,市場下跌時可能同時承受投資損失與貸款還款壓力。
理財型房貸的核心優勢在於「需要時再動用」,而不是增加一筆可以長期使用的收入。若循環額度長期維持高檔、只支付利息而沒有逐步降低本金,短期週轉工具仍可能轉變為長期負債。申辦前除了比較利率,也應確認額度期間、計息方式、相關費用、還款規則與到期後如何處理,再依自身現金流決定是否使用。
被銀行說「條件不符」?
先別放棄,讓我們聊聊
這些不是死刑,而是需要對的人幫你梳理。
✓ 遲繳紀錄
✓ 卡循過高
✓ 信用瑕疵
✓ 負債比超標